
· 据印度太阳能制造商协会(ISMA)预测,到2047年,印度有望成为完全一体化的太阳能制造强国,并可能占据全球组件供应量的26.5%;
· 国际能源署 (IEA) 最新发布的一份报告则显示,到2030年,印度的太阳能光伏容量预计将增长2.5倍,超过350GW(直流近450GW)。
一个谈“造”,一个谈“装”,两份预测放在一起看,说白了就一句话:印度这回是动真格了。
印度本土化现状
印度组件产能的扩张速度,确实超出了大多数观察者的预期,而如今电池产能也在快速跟进。但往上游看,画风则截然不同:硅锭和硅片的体量还很小,大多数印度电池厂商至今仍要依赖进口硅片。
两股力量正在改变这一局面。
第一股力量是政策。批准型号和制造商名单(ALMM)正在向上游延伸:根据ALMM List-III,硅锭和硅片计划从2028年6月起被纳入该名单。对电池厂商来说,这意味着本土硅片供应正从“锦上添花”变成拿下大部分市场份额的硬性门槛。
第二股力量是供应风险。全球硅片供应高度集中在极少数几个国家,而针对光伏制造技术与设备的出口管制还在不断收紧。一条依赖于单一海外来源获取硅片、或获取制造技术的电池片产线,其所承载的风险是不言而喻的。
两股力量叠加之下,向上游垂直整合,已经不再是一种战略选项,而是一笔生意继续做下去的入场条件。
沿着这条路,ISMA给出了一张相当“激进”的时间表。
在ISMA的愿景中,到2030年,累计产量达到约355GW组件、205GW电池、56GW硅锭和硅片以及20GW多晶硅;到2047年,印度太阳能光伏制造工厂将总计生产约3484GW组件、3128GW电池、2630GW硅锭和硅片以及2200GW多晶硅。
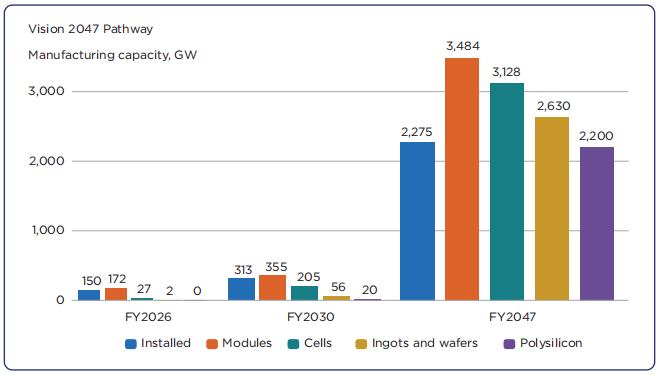
太阳能价值链各环节的制造能力(图源:ISMA)
激进归激进,但它至少说明了一件事:印度这次对“全链条”的执念,不是口号层面的。
更完善的国内制造业生态系统也能大幅降低印度对进口的依赖。报告预测,在“2047愿景”情景下,印度的年度太阳能进口额有望从目前的约44亿美元降至2041年的零。
此外,到2047年,印度在全球太阳能组件供应量中的占比有望达到26.5%。
快速扩张的光储市场
这背后,是随着印度向发达经济体迈进,其电力命题已经改变:过去缺的是电量,现在缺的是一张更清洁、且能够应对可再生能源规模和波动性以及更深层次市场改革的稳健电网。
印度中央能源管理局(CEA)于2026年3月发布的《国家发电充足性计划》指出,“国家正朝着向非化石能源强劲转型”的方向迈进,可再生能源,特别是太阳能光伏、水力发电和风能发电,预计将在未来的发电容量中占据主导地位。
截至2026年9月30日,印度非化石燃料发电总装机容量已突破300GW大关,达到308.03GW——该数据包括299.25GW的可再生能源装机容量和8.78GW的核电装机容量,其中太阳能发电占比最大,为171.05GW。
而印度推动制造业本土化的底气,正来自需求侧正在长出的新锚点。
一方面,在2026年印度可再生能源峰会暨博览会闭幕式上,印度新能源和可再生能源部长普拉哈德·乔希强调,预计到2031-32年,人工智能数据中心将使印度的电力需求增加26.3GW。
另一方面,印度全国拥有近2300万台灌溉水泵,农业太阳能化有望成为印度太阳能制造业长期需求的重要来源,并将印度的清洁能源转型与其扩大国内制造业产能的努力联系起来。随着政府加大力度推广灌溉水泵的太阳能化,并降低农业对传统电力和柴油的依赖,印度农业部门有望新增116GW的太阳能组件需求,为国内制造商创造巨大的市场机遇。
正如上文所说,印度的电力焦虑,已经从“够不够”变成了“能不能”在合适的时间、合适的地点,送上合适的电——储能,正是那枚把“装得上”变成“用得稳”的那块拼图。
此前,印度联邦内阁于批准了一项规模高达1450亿卢比(约合103亿元人民币)的可行性缺口补助(VGF)计划,拟在2027财年至2031财年间开发92GWh的电网级储能容量。该计划将支持60GWh抽水蓄能项目、30GWh电池储能系统以及2GWh新兴储能技术
据印度政府估计,该计划支持的新增储能容量将帮助印度朝着2031-32年411GWh电网级储能的需求目标迈进。
问题不是“卖不卖”,而是“怎么卖”
此前,10月16日,商务部、科技部发布公告,就修订《中国禁止出口限制出口技术目录》公开征求意见,并对相关技术实施出口前登记的临时管理措施,其中光伏领域包括多晶硅制造、硅片制造、电池制造相关的12项技术,以及承载相关技术的关键和核心设备。
先快速回顾一下太阳能电池板的四级台阶:多晶硅→硅片→电池→组件。印度在最后一步实力最强,中国的新规影响的是前面几步,而电池这一环,恰恰是印度最薄的那块板。
印度在组件组装方面表现确实出色,但在电池片生产方面仍处于劣势,对于最流行的TOPCon电池片类型,差距则更大。
这就像一个巨大的饭盒工厂,装盒能力一流,但自己做的菜还很少。
那印度能不能靠“国内研发+寻找替代”把这一课补上?至少短期看,很难。
因为不只是印度市场,放眼全球光伏制造,中国几乎在每一个环节都握有主导地位。对印度而言,每个环节其实都有别的选择,只是规模更小、成本更高。
而对于中国光伏企业来说,真正的机会不在于“守”或者“退”,而在于换一种站位。
全球光伏产业的竞争,归根结底不是谁在某一个市场上多卖了几个吉瓦的组件,而是谁在下一轮技术周期里仍然握有定义产品的能力。印度光伏的“狠下心”,值得认真对待;但中国光伏的应对,更应该聚焦于对自身技术实力的稳步提升以及对长期能力边界的清醒管理。