
从上海到成都,再到杭州,短短两个多月,这批企业家已经碰了三次。
反内卷倡议早就签过,减产信号也传出几轮。根据最新消息,这次讨论的话题,已经具体到价格底线、减产安排和监督方法,甚至把低价采购的买方也囊括其中。
议程越划越细,但产量,降得下来吗?
两个月,三座城
2026年8月6日晚,在上海虹桥香格里拉酒店,通威、协鑫、大全、新特、亚洲硅业、东方希望、青海丽豪、新疆戈恩斯八家多晶硅企业,历经四轮磋商,联合签署了《反内卷倡议书》。
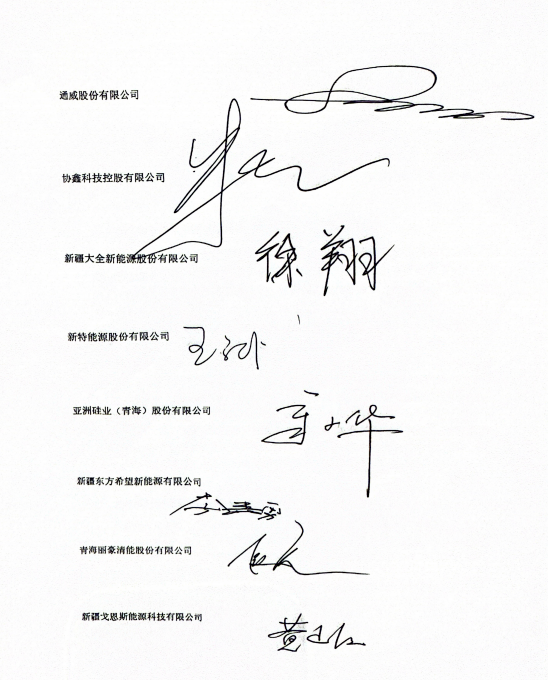
八家企业合计占国内多晶硅有效产能超过90%,主要做出两条承诺:
产品售价不得低于完全成本,企业相互监督举报;
严格执行能耗强制国标GB29447-2026,主动出清高耗能落后产能。
至于成本怎么算。7月27日,中国光伏行业协会牵头发布《光伏行业成本核算模型通则》,为企业核算成本提供了统一口径。否则,光一句“不得低于成本销售”,较起真来,估计有些企业账都算不清。
9月初,一张名为“成都减产会议内容”的截图在光伏圈疯传。相关会议信息显示,其讨论的重点主要是减产方案和自律框架。
直到10月11日,杭州会议继续深挖,企业如何根据市场需求调整生产、价格底线如何执行,以及违规行为如何监督……都被摆上了桌面。
五个议题,都有力度
据知情人士透露,讨论主要集中在五个方面。
第一,细化控产安排。通过市场化调节机制,推动企业根据市场总需求,自主统筹、主动压减产能。各家究竟压减多少、持续多久,最终要落实到每一条产线;
第二,明确价格底线。硅料(含西门子法及颗粒硅)平均成本含税价不得低于4.3万元/吨;下游BC、TOPCon组件的价格底线分别为0.86元/W、0.79元/W;
第三,强化相互监督举报。上海《反内卷倡议书》中就提到企业要相互监督。杭州会议进一步讨论,对违反低价倾销规定、恶意破坏市场规则、扰乱行业秩序的行为,鼓励企业主动举报;
第四,建议相关部门,对最低价采购破坏市场的行为予以查处。反内卷要推进,必然绕不开采购环节。否则上游抱团守价,下游永远“价高不中”,再怎么努力都是白搭;
第五,要有配套惩戒机制。包括严格执行《价格法》打击低价倾销,建议对低于行业价格红线销售的企业停止供货,以及建议金融机构停止对恶性竞争企业的融资支持。
抛开“小作文”不谈。两个月前,上海反内卷倡议签署后,市场最想看到的变化是产量下降。但从8月、9月份的数据看,结果不算理想。
据Mysteel统计,8月国内多晶硅产量11.36万吨,环比增长8.09%;9月产量11.40万吨,环比增长0.35%。8月涨了一截,9月基本持平。至少从这组数据看,签署倡议后的两个月,行业总供给没有明显收缩。
不是说企业完全没有行动,Mysteel也提到,9月新疆、四川、青海部分企业减产,但内蒙古区域产能爬坡释放增量,抵消了部分减量。问题恰恰出在这里,站在行业的角度,少生产一点,缓解供给压力,有利于摆脱亏损。
但具体到每家企业,账就没那么好算了。
成本低的企业可能觉得,我还有继续生产的空间,为什么要先停?已经停过产的企业,也要考虑固定费用、客户供应,以及市场份额会不会被人抢走。谁都希望过剩可以解决,但在解决问题的过程中,支付的代价能小一点是一点。
两年前,同样在10月份,中国光伏行业协会曾组织过一场防止行业“内卷式”恶性竞争的专题座谈会。会上大家对限产的看法各不相同,其难处也是在于成本、开工率和经营处境不一样。
到今天,这些分歧仍然是理解减产难度的关键。我们期待行业自救,但也必须看到,从愿意坐下来谈,到愿意调整自己的生产计划,中间还有不少利益需要协调。
光伏自救还差几步?
值得一提的是,10月排产已经有了变化。
据百川盈孚数据,多家硅料企业下调了10月排产计划,预计行业产量为9.16万吨。按该机构9月11.6万吨的统计口径计算,降幅约21%,对应行业开工率约32%。Mysteel在最新报告中也预计,10月多晶硅产能利用率约34.11%,环比下降约5.5个百分点。
另据SMM调研,青海某多晶硅基地计划于11月关停,此前并不在主流预期之内。随着西南、新疆、青海等地供给减少,SMM判断,11月多晶硅产量降至9万吨以下的可能性正在增加。
眼下还有一个问题,已经积累的库存怎么办?
截至7月底,多晶硅行业库存约52.2万吨。8月产量增加后,库存继续累积。全产业链50万吨以上的库存,叠加38000元上方的套保压力,让企业越来越难以维持此前的生产节奏。
库存下降,还需要下游接货。如果报价高了,实际成交跟不上,企业资金照样压在仓库里。对此,杭州会上已经提出建议,希望相关部门关注央企最低价采购对市场秩序的影响。该建议是否被采纳、采购评价方式会不会调整,仍待观察。
结语
2024年至今,两年半时间里,四大多晶硅龙头累计亏损已经超过400亿元,几场会议反复讨论减产,背后是难以承受的现实压力。
就在杭州会议前不久,市场监管总局无条件批准了通威收购青海丽豪的并购案,并提出“支持以市场化并购重组优化资源配置、摆脱内卷式竞争"。
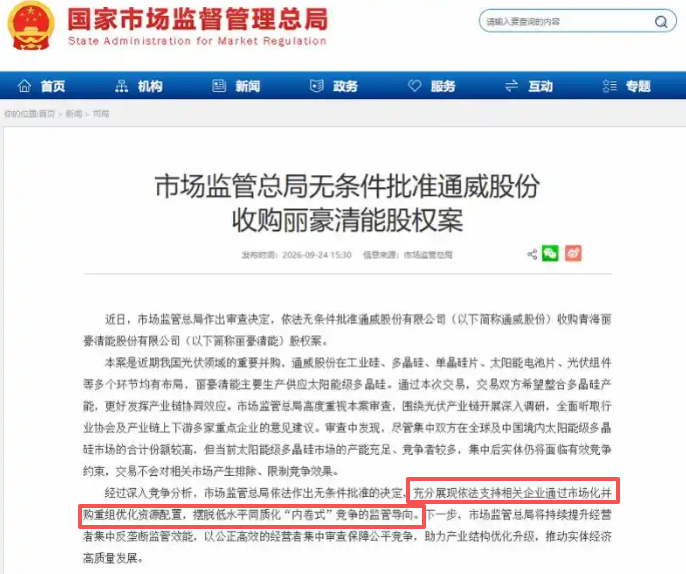
青海丽豪也是当初在《反内卷倡议书》上签字的八家企业之一。若收购完成,两家企业的产能将归入同一体系,行业集中度会进一步提高。收购之后如何整合这些产能,也会影响后续的供给。
从10月排产看,产量有望下降不假。接下来就该盯着,实际产量能否兑现、库存能否减少,以及采购环节是否会有调整。