
“你觉得未来谁来给AI供电?”
“……”
这是年初某论坛上,一位投资人和光伏从业者的对话。
放到一年前,怎么听都像是行业人的自我安慰,产业链价格一路走跌,企业忙着去库存、减产能、找现金,谁有心思谈AI。
但今年不太一样。
9月初,美国科技巨头甲骨文在新墨西哥州发布了一份能源项目招标书。
寻找2GW电源,太阳能、风能、地热,甚至“其他可再生能源”都可以,计划在2027年至2031年间陆续投入运营。文件中特别强调了一句:如果项目能够加快交付,公司会“优先考虑并资助”。
这批电,最终要送到新墨西哥州圣特雷莎附近一个叫“朱庇特”的AI数据中心综合体。
注意,在这次招标中甲骨文最关心的是什么。是风电、光伏或者某种可再生能源吗?
是快。
谁能最快把电送过来,谁就最有希望拿到订单。本轮AI浪潮带给能源行业最大的变化就在这里。
AI时代,比谁更快
真正等不及的,是AI企业。
以前建数据中心,电力更像是个配套条件,找块地,接上电网,买设备,装服务器。
这个顺序现在要反过来。
土地旁边有没有足够的电?要排几年才能接入?电网能不能承受数百MW甚至GW级负荷,都决定了一个数据中心到底能不能建。
前几天,硅谷投资人张璐在接受媒体采访时说了一句话:“在我们用完GPU之前,最先用完的是电力。”
一点儿都不夸张。
9月10日,研究机构SemiAnalysis在其最新报告中提到,目前全球面向AI算力的“表后供电”项目已经出现约75GW确定性订单,其中约20GW仅在今年第二季度形成。它还预计,到2028年,表后供电可能贡献美国新增AI数据中心电力容量的约一半,而2025年这一比例还不到7%。
所谓表后供电,大概就是在电表“后面”自己发电或用储能,不经过公用电网计量表计费 。
这其实很好理解,GPU两年可以换一代,大模型几个月就能升级一次,但一条输电线路、一座大型电站,从规划、审批到投运,往往要按年计算。
算力跑得太快,电网追不上。
于是我们能看到,过去那些满口都是AI、智慧、云计算的科技公司,最近两年扎堆进去能源赛道。
前不久,谷歌宣布未来两年将在芬兰投资130亿欧元,除了建设AI基础设施,还和欧洲能源巨头Fortum签下了22年的购电协议,最多锁定Loviisa核电站50%的发电容量;
早在2024年,微软就和美国联合能源公司签下20年长协,支持宾夕法尼亚州三哩岛一个835MW核电机组重启;
meta目前也与多家核电企业合作,到2035年支持的核电容量最高约6.6GW……
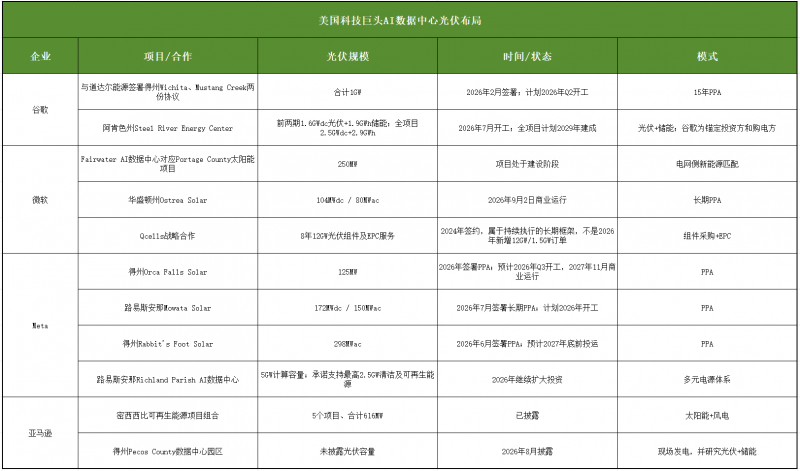
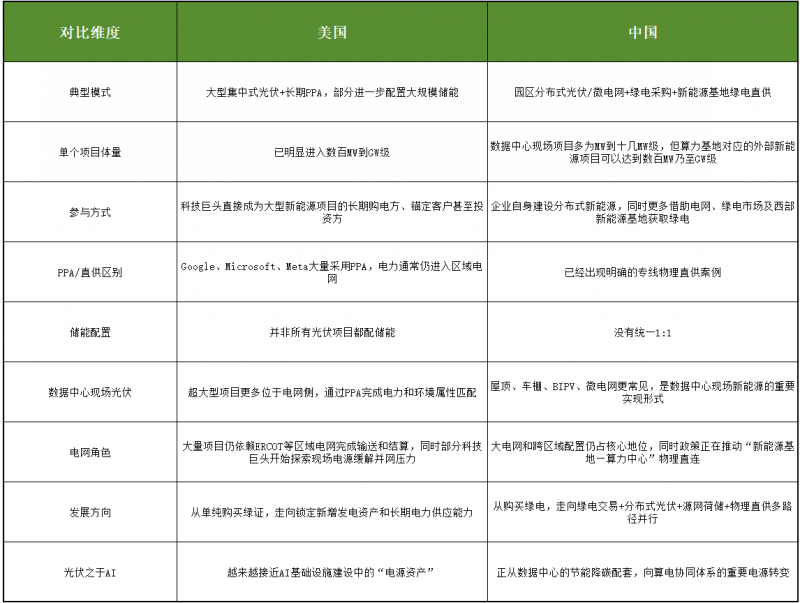
注:PPA不等于物理直供,本表只保留已核实信息
这些动作放在一起看,会发现AI公司的角色定位已经变了。
过去是电网有什么电,它们买什么电。现在是机房要建在哪里,电从哪里来,什么电源能最快上线,企业开始自己往前追。
谷歌总裁兼首席投资官露丝·波拉特给这套模式起了个名字,叫“BYOP”,Bring Your Own Power,自带电源。
这和光伏有什么关系?
AI需要的是24小时不断电,光伏晚上不发电,凭什么说这是光伏的机会?
AI爆发,并不意味着数据中心会突然只用光伏。事实上,这些科技巨头目前什么都抢,核电、天然气、电池储能……叫什么无所谓,只要能快速稳定供电。
核电稳定,但新项目建设周期太长;天然气部署快,却面临燃料成本、碳排放和环保许可;公共电网最可靠,但不少地方一排队就是几年。
这就体现出光伏的优势了,项目可以模块化建设,建设周期相对短,度电成本低,又能满足科技企业越来越严格的绿电要求。
那如何做到快呢?
今年3月,谷歌完成对美国可再生能源开发商Intersect Power的收购,把一部分数据中心扩张所需要的电力开发能力直接纳入体系;更早之前,亚马逊就收购了亚利桑那州1.2GW的Sunstone光储项目。
它们已经不再满足于买张绿证,而是想提前介入电源开发。
明确信号,九天三次明确支持
中国就更直接了——让算力去找电。
9月11日,国务院总理李强主持召开国务院常务会议,对加强安全生产工作作出进一步部署,研究算力网建设有关工作。会议指出,算力网是人工智能发展的基础支撑。要推动算电协同、算网融合,加强算力资源监测调度和骨干光纤网络建设,强化算电设施规划衔接,加快绿电直连、源网荷储等项目落地。
往前一周,9月4日,中央网信办等七部门刚刚发布《促进数字化绿色化协同转型发展实施方案(2026—2030年)》,提出引导算力资源向清洁能源富集地区集聚;9月7日,工信部发布《信息通信行业发展“十五五”规划》,继续部署算电协同、绿电利用率监测和绿色算力溯源。
这几份文件不只是要支持新能源,还透露出一个信号,电站开发的逻辑可能要变。
以前做新能源项目最头疼一个问题,电发出来要往哪里送,谁来消纳?
东部缺电,但风光资源有限;西部风光资源丰富,用电负荷又没那么大,只能依靠跨区输电和电力市场调度。
算力恰好是一种比较特殊的负荷,部分计算任务不像钢厂、化工厂,必须守着原料和港口。只要网络、时延和业务条件允许,机房可以跟着能源走。
于是就有人考虑,能不能把一部分算力搬到电的旁边。
5月,华能、国家电投、中核、华电、大唐等电力央企,和中国移动、阿里云、腾讯、字节跳动等企业共同成立“绿色算力共创联盟”。
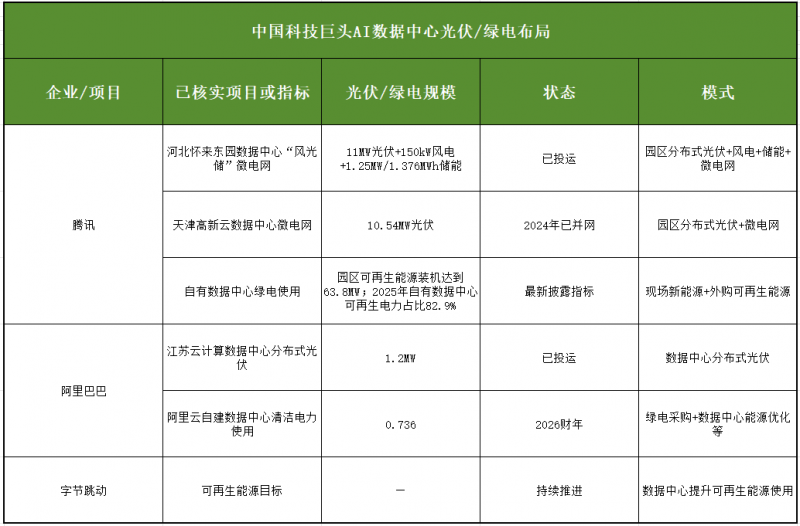
注:仅保留了已核实的项目和指标,另有无法确定企业归属的未统计
能源公司和互联网企业,开始坐到一张桌子上聊天。
不仅如此,账已经算出来了。
今年5月,中国大唐中卫云基地50万千瓦光伏电站正式投运。这个项目不是先建电站,再找买家。它从一开始就在围饶数据中心设计的。一期总规模200万千瓦,其中包括50万千瓦光伏和150万千瓦风电。光伏发出来的电,通过4条110千伏专用线路直接送进机房,不需要在进大电网;没有太阳的时候,风电补位,再用储能处理一部分时间错配。
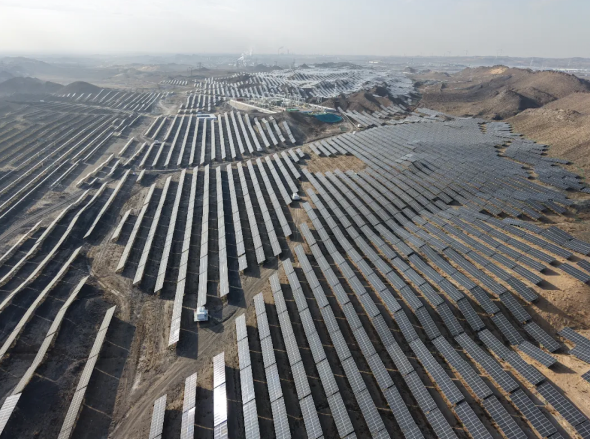
按照规划,一期全面投运后年发电量可达43亿千瓦时,每年可满足中卫云基地22.9亿千瓦时用电需求。与东部沿海地区相比,每年可节省电费约1亿元。
这个比单说“算电协同”四个字要好理解得多。
以前光伏人喜欢讲西部有多少太阳、多少土地、多少GW开发指标。但没有负荷,再便宜的电也要想方设法送出去。
现在好了,电站旁边有来了个一年365天持续吃电的大客户,这样的客户还越来越多。
中国信通院数据显示,2025年全国算力中心用电量已经达到1960亿千瓦时,占全国总用电量约1.89%。按照高情景计算,全国算力中心五年新增用电量接近5000亿千瓦时。
这才是咱们光伏人应该关注的。正如晶科能源副总裁钱晶预测,未来3-5年,算电协同有望为光储带来30%-50%的额外市场需求。
能不能兑现以后再说,至少我们应该提前准备起来。
要说光伏企业最熟悉的客户,大概是开发商、央国企和工商业业主……全部价格就摆在桌子上。但AI数据中心不一样,几百MW的算力集群一旦停电,损失的不是电费,是价值数十甚至上百亿的服务器利用率、模型训练进度和云服务收入。
发电量够不够,极端天气下稳不稳,组件起火风险高不高,储能怎么配,故障后多久能恢复,电源和负荷能不能实时调度,都要算清楚。
已经有人试着接这门生意。
6月,晶澳智慧能源发布AIDC算电融合解决方案,把多能互补、算力负荷调配和算电协同放到一起;晶科能源开始针对AI数据中心开发专用组件,在效率、防火和极端天气适应性上做针对性设计;大全能源则干脆把边界继续往外推,计划投资60亿元建设智慧能源系统制造基地,切入AIDC下一代供配电和智慧能源集成系统……
这也是为什么龙头企业都在说,未来可能不会有单一的光伏制造企业。
因为客户要的不只是一块组件,你得提供一整套“以更低成本、更高绿电比例、更稳定”把电送进机房的方案。
再回头看,这轮机会其实没那么复杂。
算力往哪里走,电就跟到哪里去。谁能把便宜的绿电稳定送到新客户手里,谁就有生意可做。
但时间不会一直等你。
政策在铺路,互联网公司、电力央企、新能源企业扎堆进场,等项目模式成熟、客户名单固定下来,再想进去,恐怕都喝不到一口热汤。
有时不禁会想,中国光伏这几年“卷”出来的东西,未必全是坏事,国内、海外两大市场,真刀真枪拼出来的效率、成本控制和系统集成优势,恰恰是AI时代最需要的能力。
附表:中美AI数据中心+光伏模式对比