
前三季度营收创新高
先放一组会被反复引用的数。前三季度鹏辉能源营收178.66亿元,同比增长135.67%;扣非净利12.02亿元,同比暴增7545.71%;经营现金流净额9.13亿元,同比增长8032.76%。单看三季度,营收68.88亿元,同比增长109.98%,归母净利3.62亿元,同比增长78.55%。
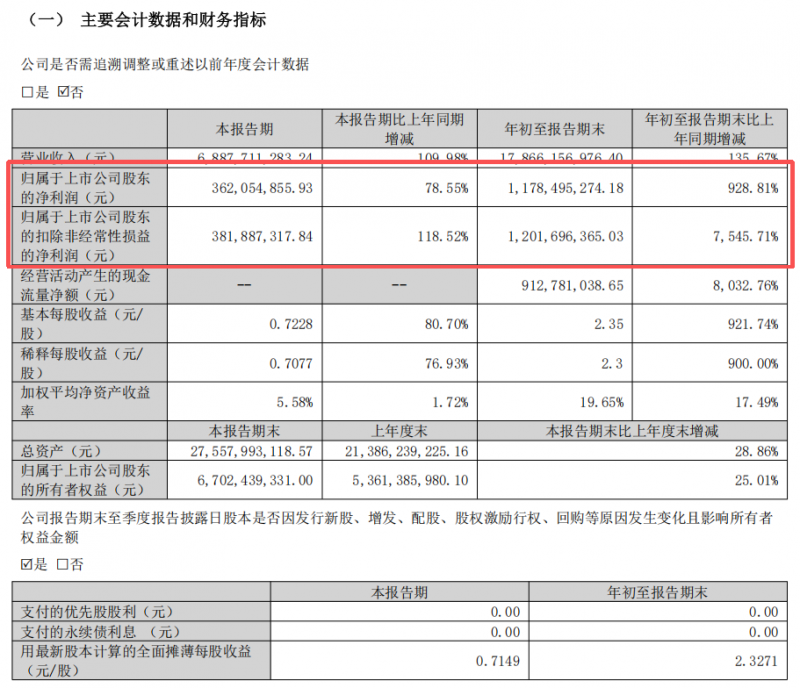
图源:鹏辉能源三季报
对于营收的增长。公司自己的解释是:公司深耕储能主业,把握市场机遇,推动收入快速增长。
此外、2026年公司订单充足、产线也处于满产状态。上半年锂离子电池产能利用率高达165.72%,产线处于超负荷运转;毛利率从2024年的12.79%、2025年的14.60%,一路修复到今年前三季度的19.74%。
上半年境外收入17.03亿元,同比增长157.26%,毛利率24.74%,比境内高出6个多百分点。
不过这里藏着一个容易被跳过的小细节:三季度收入在创新高,净利却环比回落了约26.56%,单季净利率从二季度的约7.9%降到约5.3%。
好成绩不是突然杀出来的
把时间线拉长,鹏辉能走到今天,靠的不是这两年的运气,而是两次被很多人忽略的转身。
2001年,创始人夏信德在广州番禺创立鹏辉能源,做的是镍氢电池。那时候国内锂电还攥在日韩厂商手里,民营厂大多在低端组装环节讨生活。2011年,鹏辉推出磷酸铁锂储能电池,成为国内较早一批押注储能的电池厂;2015年登陆深交所创业板,还并购了日本耐克赛尔。
图源:网络
真正的分水岭在2019年。那一年,鹏辉把“聚焦储能”写进公司战略,成立了储能事业部。然而,当时动力电池正热得烫手,宁德时代、比亚迪和主流车企深度绑定。鹏辉选择退出动力、专攻储能,当时看像是避战,回头看却是绕开正面战场的巧妙走位。
还有一次组织层面的关键调整。2020年,在美的集团工作25年的甄少强出任鹏辉能源的总裁。他到任后,推动鹏辉跳出单纯电芯供应商的定位,全面布局大型储能、工商业储能、户用储能赛道。
产品线也做了减法。鹏辉收敛了50Ah、72Ah等早期碎片化规格,把资源集中到100Ah、122Ah、314Ah、588Ah这些主流型号上。
两次战略转身,加上产品线的有的放矢,成就了今天能鹏辉能源接住行业红利的坚实底盘。
户储之后,大储也在发力
对于储能这张牌桌,公司眼下也正打到最热闹的阶段。
上半年全球储能电芯出货规模达467.84GWh,同比大幅增长94.76%。Infolink也实时上调全年行业预测,预计2026年全球储能电芯总出货量将达到1026GWh。
需求来自两头——风电光伏高增带来的消纳压力,以及AI数据中心这类新负荷带来的备电需求。
在储能爆发的行情里,鹏辉先抓住的是户储。据弗若斯特沙利文报告,2026年上半年其户用储能电芯出货量市占率达28%,位于头部行列。鹏辉自己有个说法:“全球每卖出4台户用储能设备,就有1台用的是鹏辉的电芯。”
同时,公司已连续九个季度登上彭博新能源财经全球Tier1储能厂商榜单,也成为标普全球首批Tier1储能电芯供应商。
但户储这块领域,远不是鹏辉的终点。10月10日,鹏辉在衢州零碳工厂二期举行风鹏587Ah大电芯量产下线仪式。据官方披露,这款电芯25℃环境下能效超95%,常温循环寿命达10000次,已通过针刺、热失控等测试并取得UN38.3认证。
海外的布局也在进行中。2026年上半年,鹏辉能源供货独联体区域规模最大的500MWh储能项目,在印度、丹麦、西班牙等市场也落下了标杆案例。美国、德国、日本、新加坡、印度等多地都设有办事处。
投资者调研里,藏着下半场的答案
比起财报上的数字,其最新发布的投资者关系活动记录表,信息量更具体,也更见真章。
关于新品节奏,公司口径很实在:587Ah大电芯已量产下线,但产线产能尚需爬坡,预计第四季度能贡献一定销售收入,没有夸下“立竿见影”的海口。
关于市场关切的三点,也都交了底。一是减值,受碳酸锂价格下跌和消费税影响,三季度存货减值环比有较大增加;营收增加带动应收账款增加,信用减值环比也明显上升。
二是消费税应对:新税收政策对公司和行业经营影响较大,公司一方面尽量向下游传导,一方面加大海外销售,力争明年海外销售比今年有较大增长。
三是新业务卡位:AIDC方向的UPS备电电芯正在接受客户验厂,BBU产品已送样测试;人形机器人电池与国内头部客户有小批量送样。
尽管新业务和新产品还都在验证和送样阶段,没有规模化收入,但大致的方向已经摆在那儿了。
此外,H股上市工作也在有序推进,目前正等待证监会备案批复和港交所审核聆讯——这同样是一家公司要在海外把牌局打大的信号。
券商也在往乐观方向押注。东吴证券预计公司全年出货50GWh,明年冲90GWh;中邮、东吴、平安对2026年全年归母净利润的预测都在20亿元上下。不过这些都是研报预测,不等于已经实现的业绩。
结语:
鹏辉能源三季报数据给出了好的信号,但也拉紧了一根弦。三季度净利环比回落、应收账款增至60.66亿元、前三季度信用与资产减值合计约4.7亿元、资产负债率也高达75%%——这些数字也在提醒,高增长和盈利质量是两回事。
仔细看来,鹏辉能源的路径是清楚的:户储守住赢面,大储加速突破,算力储能卡位,海外在加码。但储能正从“谁有产能谁赢”的粗放期,走向拼技术、拼成本、拼服务的淘汰赛。细分冠军能不能长成综合选手,答案还是在真实落地的订单里。