
从阳光电源、亿纬锂能...到宁德时代!一众储能巨头集体宣布调整
光伏产业网讯
发布日期:2026-09-28
核心提示:
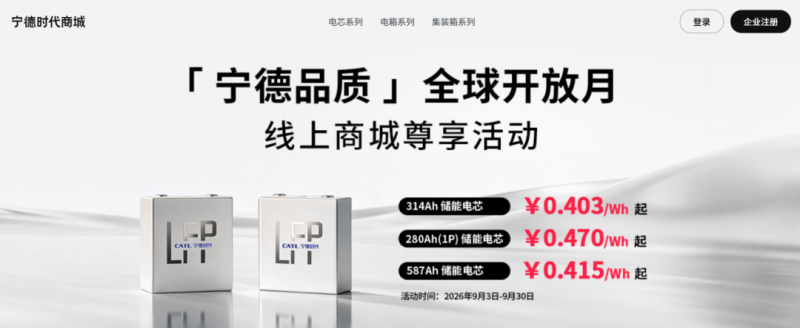
9月21日,宁德时代线上商城更新储能电芯报价,587Ah 超大容量储能电芯同步首次挂牌公开售价。这次调整的特殊之处,不在于一份简
9月21日,宁德时代线上商城更新储能电芯报价,587Ah 超大容量储能电芯同步首次挂牌公开售价。这次调整的特殊之处,不在于一份简单的涨价通知,而是它面向中小储能市场,直接抛出一套可参考的明码标价体系。
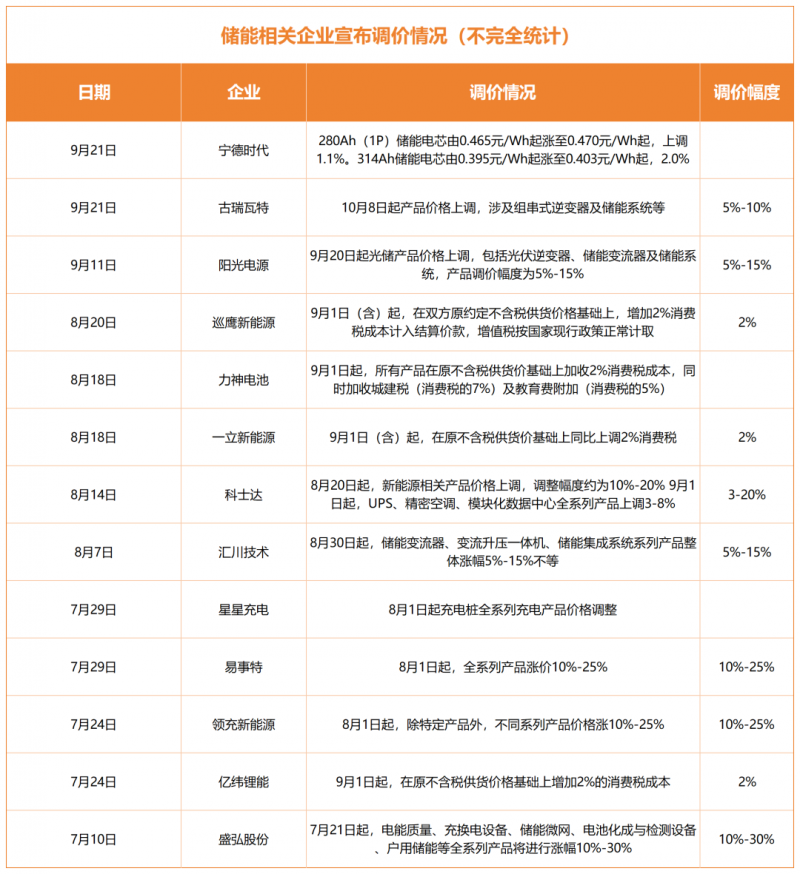
在此之前,阳光电源、汇川技术、古瑞瓦特等 PCS 与系统厂商,亿纬锂能、力神电池、巡鹰新能源等电芯企业,都已经陆续调整产品报价。一连串动作层层铺开,叠加一个很吊诡的市场现象:碳酸锂现货价格自年内高点回落,大容量储能电芯报价却没有跟随下行。这些现象很难用单一逻辑一句话概括,多条线索交织缠绕,撕开了储能行业长期被低价掩盖的深层矛盾。
锂价跌而电芯成本难松,救不了当下电芯成本
碳酸锂作为大宗商品,价格跟随供需预期快速起落,随着矿山、盐湖项目复产,锂盐新增产能释放,锂价从高点逐步回落。
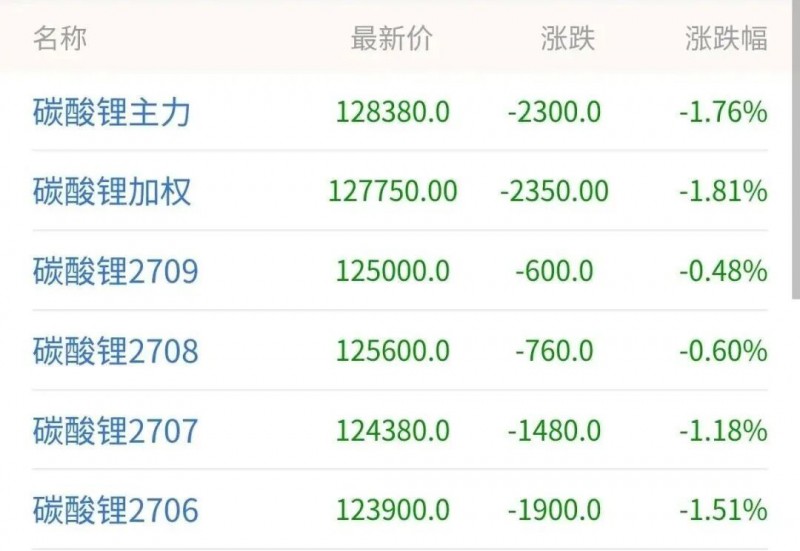
图源:网络
但电池工厂产线上消耗的原料,并不是此刻市场上流通的低价现货,很大一部分是上半年在高位锁定的长协库存。库存消化是一个缓慢的过程,锂价下行带来的红利,不会立刻传导到电芯生产成本端。磷酸铁锂正极、电解液、铜铝结构件各自拥有独立的价格周期,部分辅材成本上行,会对冲锂价回落带来的减负空间。
消费税则是新增的刚性成本项。今年9月起锂电产品开始征收2%消费税,后续税率仍存在调整可能。电芯板块利润本就单薄,单纯依靠内部降本很难完全消化这笔新增支出。
亿纬锂能7月份便对外释放税费传导的调价安排,力神电池、巡鹰新能源等电芯企业也跟进调整报价。只是成本向下游传导不存在统一公式,会随客户属性、订单体量、长期合作深度产生分化,不同项目最终落地的结果差异很大。而新增税负直接啃食利润,倒逼头部企业启动调价,这也是本轮涨价里不可忽视的硬性推手。
产能数字看似泛滥,优质大电芯却陷入抢货状态
单看今年规划产能数据,国内储能电芯规划产能接近 2000GWh,看总量,很容易直接贴上产能全面过剩的标签。
但总量数据会抹平产品分层带来的巨大鸿沟,规划产能不等于有效产能,能不能稳定出货,取决于电芯规格、产线成熟度与良率爬坡进度。大容量储能电芯产线竣工,不等于立刻具备大批量交付能力,良率打磨往往要持续很长周期。宁德时代这类头部企业产能利用率接近满产,中小厂商低端产线开工率不足一半。
海外采购订单集中落地,叠加 AIDC 储能需求持续扩张,持续分流头部厂商大容量电芯产能,现货市场供给进一步收紧。
电子元器件的短缺风暴同样猛烈。AI 算力疯狂扩张,大量抢占八英寸晶圆产能,IGBT、存储芯片价格暴涨,供货周期被大幅拉长。铜、锡、铝等金属原材料涨价,PCB、磁性器件等零部件成本同步攀升。
阳光电源、汇川技术、古瑞瓦特等企业,在内部降本空间挖掘到边界之后,选择上调逆变器与储能系统报价。但需要注意到是,涨价幅度和落地节奏并不统一,会根据客户、订单规模灵活调整,并非一刀切式调价。
中游集成商卡在夹缝,项目算账逻辑变味
整条产业链涨价浪潮中,最煎熬的群体,是卡在上下游中间的储能集成商。国内大型储能项目普遍采用中标锁价模式,招标阶段按照当时的设备价格测算收益,交付周期长达数月。上游电芯、PCS 价格一路上涨,但集成商和业主提前敲定的合同价格无法随意改动,成本上涨的差额,只能由集成商自己硬扛。
成本向上传递到下游的阻力巨大。上半年国内储能新增装机同比下滑,不少独立储能项目因为收益模型达不到预期,被迫暂缓甚至取消。独立储能的收益依靠容量补偿、峰谷套利与辅助服务,设备成本抬升直接拉长项目回本周期。
工商业储能处境更为窘迫,峰谷价差本就有限,成本上涨之后,民间资本几乎停止入局,仅少数央国企在价差条件优质的区域维持项目落地。
面对层出不穷的不确定性,市场玩家的应对策略走向分化。一部分企业直接发布调价函;更多主体选择更柔性的方式,缩短报价有效期,在合同中嵌入价格联动条款,以此分摊供应链波动风险。电芯制造端议价能力有所提升,采购付款条件随之调整,预付款比例抬升,对集成商的现金流管控提出更高要求。储能巨头集中调价,并不代表储能行业将进入长期单边涨价周期。
随着企业前期高价碳酸锂库存逐步消耗,新的优质产线完成良率爬坡,供给端的约束会逐步缓解。报价单上的数字变动,只是这场行业博弈浮在水面的一角。没人能精准预判接下来价格的走向,库存、产能、订单、政策互相拉扯,各种变量还在持续碰撞。储能市场早已不是一条单向下行的直线,接下来的行情,或许会继续在拉扯与试探里,慢慢展开。
在此之前,阳光电源、汇川技术、古瑞瓦特等 PCS 与系统厂商,亿纬锂能、力神电池、巡鹰新能源等电芯企业,都已经陆续调整产品报价。一连串动作层层铺开,叠加一个很吊诡的市场现象:碳酸锂现货价格自年内高点回落,大容量储能电芯报价却没有跟随下行。这些现象很难用单一逻辑一句话概括,多条线索交织缠绕,撕开了储能行业长期被低价掩盖的深层矛盾。
锂价跌而电芯成本难松,救不了当下电芯成本
碳酸锂作为大宗商品,价格跟随供需预期快速起落,随着矿山、盐湖项目复产,锂盐新增产能释放,锂价从高点逐步回落。
图源:网络
但电池工厂产线上消耗的原料,并不是此刻市场上流通的低价现货,很大一部分是上半年在高位锁定的长协库存。库存消化是一个缓慢的过程,锂价下行带来的红利,不会立刻传导到电芯生产成本端。磷酸铁锂正极、电解液、铜铝结构件各自拥有独立的价格周期,部分辅材成本上行,会对冲锂价回落带来的减负空间。
消费税则是新增的刚性成本项。今年9月起锂电产品开始征收2%消费税,后续税率仍存在调整可能。电芯板块利润本就单薄,单纯依靠内部降本很难完全消化这笔新增支出。
亿纬锂能7月份便对外释放税费传导的调价安排,力神电池、巡鹰新能源等电芯企业也跟进调整报价。只是成本向下游传导不存在统一公式,会随客户属性、订单体量、长期合作深度产生分化,不同项目最终落地的结果差异很大。而新增税负直接啃食利润,倒逼头部企业启动调价,这也是本轮涨价里不可忽视的硬性推手。
产能数字看似泛滥,优质大电芯却陷入抢货状态
单看今年规划产能数据,国内储能电芯规划产能接近 2000GWh,看总量,很容易直接贴上产能全面过剩的标签。
但总量数据会抹平产品分层带来的巨大鸿沟,规划产能不等于有效产能,能不能稳定出货,取决于电芯规格、产线成熟度与良率爬坡进度。大容量储能电芯产线竣工,不等于立刻具备大批量交付能力,良率打磨往往要持续很长周期。宁德时代这类头部企业产能利用率接近满产,中小厂商低端产线开工率不足一半。
海外采购订单集中落地,叠加 AIDC 储能需求持续扩张,持续分流头部厂商大容量电芯产能,现货市场供给进一步收紧。
电子元器件的短缺风暴同样猛烈。AI 算力疯狂扩张,大量抢占八英寸晶圆产能,IGBT、存储芯片价格暴涨,供货周期被大幅拉长。铜、锡、铝等金属原材料涨价,PCB、磁性器件等零部件成本同步攀升。
阳光电源、汇川技术、古瑞瓦特等企业,在内部降本空间挖掘到边界之后,选择上调逆变器与储能系统报价。但需要注意到是,涨价幅度和落地节奏并不统一,会根据客户、订单规模灵活调整,并非一刀切式调价。
中游集成商卡在夹缝,项目算账逻辑变味
整条产业链涨价浪潮中,最煎熬的群体,是卡在上下游中间的储能集成商。国内大型储能项目普遍采用中标锁价模式,招标阶段按照当时的设备价格测算收益,交付周期长达数月。上游电芯、PCS 价格一路上涨,但集成商和业主提前敲定的合同价格无法随意改动,成本上涨的差额,只能由集成商自己硬扛。
成本向上传递到下游的阻力巨大。上半年国内储能新增装机同比下滑,不少独立储能项目因为收益模型达不到预期,被迫暂缓甚至取消。独立储能的收益依靠容量补偿、峰谷套利与辅助服务,设备成本抬升直接拉长项目回本周期。
工商业储能处境更为窘迫,峰谷价差本就有限,成本上涨之后,民间资本几乎停止入局,仅少数央国企在价差条件优质的区域维持项目落地。
面对层出不穷的不确定性,市场玩家的应对策略走向分化。一部分企业直接发布调价函;更多主体选择更柔性的方式,缩短报价有效期,在合同中嵌入价格联动条款,以此分摊供应链波动风险。电芯制造端议价能力有所提升,采购付款条件随之调整,预付款比例抬升,对集成商的现金流管控提出更高要求。储能巨头集中调价,并不代表储能行业将进入长期单边涨价周期。
随着企业前期高价碳酸锂库存逐步消耗,新的优质产线完成良率爬坡,供给端的约束会逐步缓解。报价单上的数字变动,只是这场行业博弈浮在水面的一角。没人能精准预判接下来价格的走向,库存、产能、订单、政策互相拉扯,各种变量还在持续碰撞。储能市场早已不是一条单向下行的直线,接下来的行情,或许会继续在拉扯与试探里,慢慢展开。