
100GW光伏计划启动!中国企业,“吃肉”还是“喝汤”?
光伏产业网讯
发布日期:2026-09-18
核心提示:
机会是真实的,但入场方式正在被重新定义。
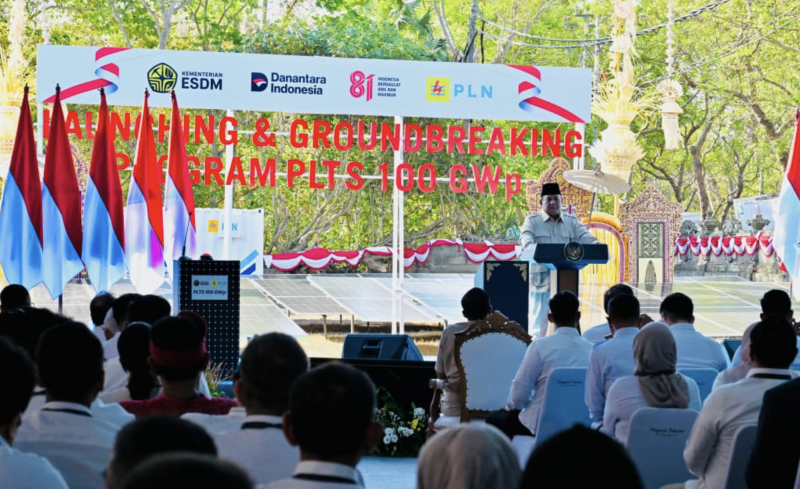
此前,印度尼西亚总统Prabowo Subianto正式启动100 GWp太阳能发电计划,海内外随即掀起热议,质疑声不在少数。
图源:印度尼西亚政府
但讨论之外,值得我们思考的是——真正重要的问题从来不是能否在三年内建成100GW,而是该国能否摸索出一条真正可执行、可规模化的清洁能源路径。
换句话说,无论100GW最终兑现多少,它释放的信号已经足够清晰:这个化石能源长期占据主导地位的国家,开始动真格了。而对于中国光伏企业而言,这个信号背后的市场逻辑,更值得逐层拆解。
1.5GW→100GW,三年完成?
这项雄心勃勃的计划于2025年8月首次公布,目标是在8万个村庄安装80GW分散式小型太阳能系统以及配套的电池储能系统,同时还将建设20GW集中式太阳能系统。
2026年8月25日,印尼总统普拉博沃正式启动该计划,旨在三年内将印尼的太阳能发电装机容量从目前的1.5GW提升至100GW,投资额高达730亿美元。这背后,是加强能源独立性和韧性,同时减少对化石燃料依赖的双重诉求。
图源:印度尼西亚政府
“今天是个重要的日子,我们为印尼人民启动了100GW的太阳能发电项目。作为对比,印尼目前的电力总供应量为88GW。”印尼总统普拉博沃在当天于巴厘岛举行的100GW太阳能发电厂启动仪式上说道。
据悉,印尼政府已设定目标,到2026年发展30GWp的太阳能发电容量,同时还计划关闭13GW的柴油发电。该项目将分阶段开发,初期阶段的目标装机容量分别为17GW、18GW和30GW,总装机容量为65GW,并预计将在后续阶段开发更多容量,最终达到100GW的目标。
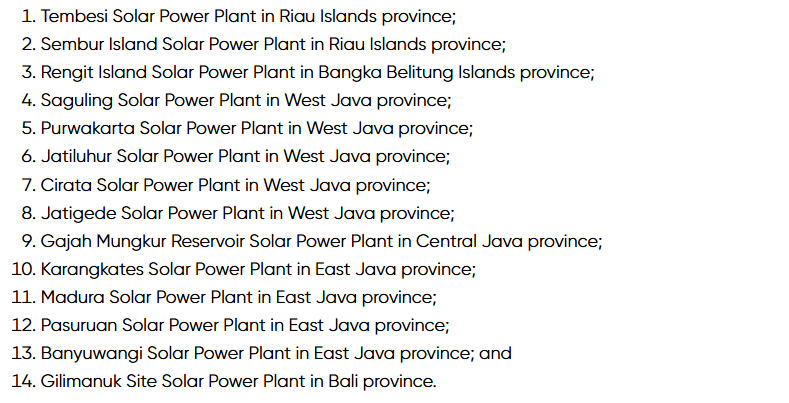
作为该计划实施的初始阶段,政府已在西爪哇省、中爪哇省、东爪哇省、巴厘岛等六个省份启动了14个太阳能发电项目,总装机容量约为5.3GWp。其中2座电站已投入运营,6座正在建设中,另有6座将面向投资者开放。
此次启动的14座太阳能电站
来源:印度尼西亚内阁秘书处
为什么印尼要在这个时候大力“加码”光伏?
能源经济与金融分析研究所(IEEFA)给出了一个关键判断:“煤炭不再是印尼电力结构中最经济的选择”。
几十年来,印尼的电力规划一直假定燃煤发电是最便宜的电力来源。这一前提支撑着印尼国家电力公司(PLN)以基本供电成本作为电力规划和可再生能源采购基准的做法。然而,电力经济格局已发生显著变化,化石燃料成本上涨、汇率波动以及老旧火力发电厂的出现,推高了传统发电的成本,而可再生能源技术的成本却在稳步下降。在整个东盟地区,公用事业规模的太阳能和风能发电在成本上越来越能与燃煤发电相媲美,而光伏+储能的结合,在许多偏远地区的电力系统中,其供电成本已经低于柴油发电。
这也就不难解释,为何印尼会将目光投向光伏。
但现实情况是什么?
据印尼能源与矿产资源部(MEMR)的数据显示,到2025年底,印尼政府累计太阳能装机容量将达到1.49GW,其中2025年新增装机容量约为546MW。
1.49GW的存量基础,与100GW的三年目标之间,差距是近70倍。
虽然印尼总统强调“我们不是在开玩笑,我们的目标是在3年内实现100GW的装机容量”。但在如此短的时间内完成如此大规模的建设,业内几乎一致持怀疑态度。
除了面临融资、电网建设等挑战外,更值得警惕的是,业内已有声音认为,这一过于“激进”的三年计划可能适得其反——短期内本土制造能力无法匹配建设速度,反而会加深印尼对进口太阳能组件的依赖。
一块“硬骨头”?中国光伏企业的机遇与变量
2026年,东盟国家进口了价值约41亿美元的中国太阳能电池板和系统,较上年同期增长近90%。该地区约占中国对亚洲太阳能电池板出口总量的57%,其中菲律宾、马来西亚、印度尼西亚和越南是最大的买家。这四个国家从中国采购太阳能电池板的合计支出较上年几乎翻倍。
印尼正是推动该地区需求加速增长的国家之一。2026年1-7月,印尼从中国进口的太阳能光伏产品价值约12.6亿美元,同比增长近149%。
而随着印尼政府计划要在短短三年内建成高达100GW的太阳能发电装机容量,这样一个宏伟的目标,如果进展顺利,对于占据主导地位的中国企业而言,无疑是一个潜在的巨大市场——光伏组件、储能系统和电力设备制造商的机遇或将扩大。
但中企要面临的,也绝不是一块好啃的骨头。
印尼也在寻求增加本地生产组件的使用,并加强其国内清洁能源制造基础。因此,随着政府希望从国内能源产业扩张中获取更多价值,清洁技术需求上升预计不会完全通过进口来满足。
目前,印尼有34家国内太阳能组件制造商,年总产能为10.94GWp,政府正寻求加强本地供应链,以支持其计划中的100GW太阳能扩建计划。
印尼工业部进一步表示,国内生产商已经能够生产单块组件功率高达720W的太阳能组件,而计划中的100GW太阳能发电项目可能会为印尼国内太阳能组件生产商创造一个巨大的市场机会,尤其是在鼓励使用本地制造产品的政策支持下。
此外,美国商务部已最终确定从印度、印度尼西亚和老挝进口的晶体硅光伏电池的反倾销税(AD)和反补贴税(CVD)税率,其中印尼出口商面临的最终倾销幅度为94.36%,最终反补贴税率根据具体生产商的不同,介于73.2%至173.7%之间。
这也对中国企业在印尼的布局形成了直接冲击。而上文所说的本土化政策提速,又让这个变量多了一层不确定性:市场在扩大,但规则正在被重新书写。
写在最后
大规模开发太阳能无疑将巩固印尼作为一个自立国家的地位,使其不易受全球地缘政治发展的影响。印尼总统普拉博沃表示,“关键在于,有了100GW的装机容量,我们将真正成为一个能够自立自强的国家。我们将不再惧怕世界任何地方发生的任何事态发展”。
这番表态传递的信号很明确:100GW不只是一笔能源账,更是一笔地缘政治账。
但“独立”二字能否兑现,取决于一个更具体的问题:100GW的组件从哪里来。如果本土产能无法在三年内填补缺口,印尼不过是将对化石燃料为主的能源体系的依赖,部分转化为对光伏产品进口的依赖——依赖的对象变了,依赖本身没有消失。
这也是中国企业需要重新审视这个市场的原因。机会是真实的,但入场方式正在被重新定义。三年后回头看,100GW能否建成、建成多少,或许不是最重要的。更重要的是,印尼是否在这三年里,真正搭建起一条属于自己的清洁能源产业链。